Blue Economy a Livorno, crisi finanziaria senza uscita?
Un’analisi approfondita dell’ecosistema della Blue Economy a Livorno rivela che la principale strozzatura strutturale alla modernizzazione del distretto non è rappresentata dalla carenza di progetti industriali o scientifici, bensì da una faglia finanziaria . Il tessuto economico labronico soffre di una marcata asimmetria tra la natura degli investimenti richiesti (ad alta intensità di capitale, lunghi tempi di ritorno, forte componente tecnologica o ecologica) e gli strumenti finanziari effettivamente accessibili sul territorio. Le recenti operazioni di marketing territoriale, con al centro proprio la Blue Economy livornese, non hanno minimamente invertito la tendenza di queste criticità.
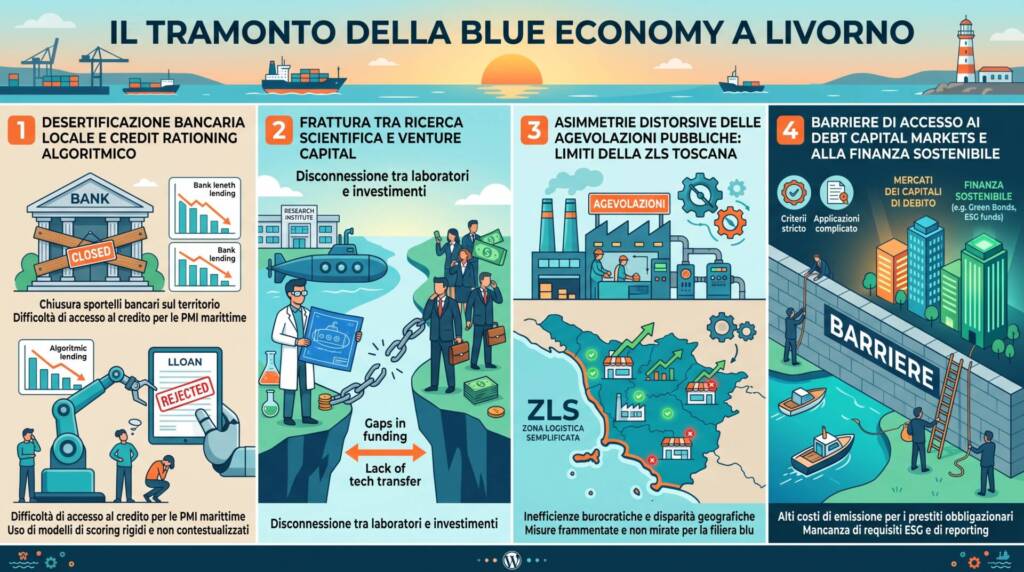
L’inadeguatezza dell’architettura finanziaria locale si articola lungo quattro direttrici critiche connesse tra loro.
1 Desertificazione bancaria locale e credit rationing algoritmico
Il sistema produttivo della costa livornese è storicamente bancocentrico: la quasi totalità degli investimenti delle micro, piccole e medie imprese (MPMI) della cantieristica, dei servizi tecnico-nautici, della pesca e della subfornitura marittima dipende dall’indebitamento a breve e medio termine erogato dagli sportelli ordinari. Tuttavia, l’assetto creditizio toscano ha subito un profondo mutamento:
Fusione e incorporazione delle banche territoriali: l’assorbimento delle casse di risparmio e degli istituti a radicamento locale all’interno di grandi gruppi bancari nazionali e internazionali ha comportato la chiusura dei centri decisionali periferici. La conoscenza fiduciaria e qualitativa delle dinamiche di banchina e di cantiere è stata sostituita da modelli standardizzati di valutazione del rischio creditizio. Disallineamento dei modelli di rating con i cicli marittimi: gli algoritmi di merito creditizio (conformi ai vincoli patrimoniali di Basilea III e Basilea IV) faticano a decifrare le fluttuazioni tipiche dell’economia del mare. Le commesse della cantieristica navale o del refit prevedono stati di avanzamento lavori (SAL) pluriennali, la pesca subisce periodi di fermo biologico o meteo-marino, e il turismo costiero è esposto a una marcata stagionalità. Il sistema bancario convenzionale tende a classificare queste oscillazioni come anomalie di cassa, innalzando i tassi applicati o negando le linee di credito per il capitale circolante. Inadeguatezza delle garanzie collaterali: gli istituti richiedono prevalentemente ipoteche immobiliari tradizionali a copertura dei fidi. Al contrario, gli investimenti necessari per la transizione blu — come la conversione elettrica dei pontili, l’acquisto di macchinari per la saldatura robotizzata o lo sviluppo di piattaforme digitali per la tracciabilità delle merci — generano attivi immateriali o beni mobili registrati con mercati secondari illiquidi, difficilmente accettati come collaterale bancario primario.
2 Frattura tra ricerca scientifica e venture capital
Livorno ospita un polo di ricerca applicata e accademica di livello internazionale: le infrastrutture dello Scoglio della Regina e della Dogana d’Acqua concentrano laboratori di frontiera dell’Istituto di BioRobotica della Scuola Superiore Sant’Anna, i laboratori Sat5G e IoT del CNIT, il Polo Universitario Sistemi Logistici dell’Università di Pisa, nonché le sedi operative di ISPRA e CNR-ISMAR. A fronte di questa concentrazione di competenze scientifiche, l’ecosistema del capitale di rischio (Early-Stage Equity e Venture Capital) è quasi inesistente a livello locale: per assenza di fondi verticali Ocean Tech o Blue Tech: Non operano a livello locale operatori professionali specializzati nelle tecnologie marine. Le risorse dei grandi operatori istituzionali di venture capital e le iniziative comunitarie (come la piattaforma europea BlueInvest) tendono a gravitare attorno ai grandi hub metropolitani dell’innovazione tecnologica (Milano, Roma, Torino), lasciando scoperta l’area costiera toscana. Mancanza di acceleratori industriali dedicati: L’assenza di veicoli di investimento pre-seed e seed impedisce ai ricercatori e agli sviluppatori livornesi di costituire spin-off scalabili. Il passaggio dalla convalida tecnologica in laboratorio (Technology Readiness Level 4-5) alla scala industriale e commerciale (TRL 7-8) richiede capitali “pazienti” ad alto rischio. Non trovando sbocchi finanziari in loco, i brevetti e i prototipi generati sul territorio livornese restano confinati nella letteratura accademica o vengono ceduti precocemente a gruppi extra-regionali ed esteri.
3 Asimmetrie distorsive delle agevolazioni pubbliche: limiti della ZLS Toscana
L’istituzione della Zona Logistica Semplificata (ZLS) della Regione Toscana (istituita con DPCM del 25 novembre 2024 e operativa su 5.709 ettari tra i comprensori di Livorno, Guasticce, Piombino e la costa apuana) è stata concepita per fungere da volano economico tramite la concessione del credito d’imposta per investimenti in beni strumentali. Tuttavia, i parametri applicativi della misura introducono un collo di bottiglia strutturale per le imprese locali:
La barriera all’entrata della soglia minima da 200.000 euro. L’accesso al credito d’imposta ZLS prevede un costo minimo del progetto agevolabile pari a 200.000 euro (fino a un massimo di 100 milioni di euro). Questa soglia minima esclude dal beneficio la quasi totalità delle MPMI che costituiscono la spina dorsale della Blue Economy livornese (ditte artigiane di allestimento navale, piccole officine meccaniche portuali, cooperative della pesca artigianale e servizi all’ormeggio). Concentrazione del beneficio: l’agevolazione finisce per premiare quasi unicamente i grandi terminalisti internazionali, gli operatori logistici integrati e i cantieri di grandi yacht. Questo meccanismo alimenta una polarizzazione fiscale a discapito della filiera locale diffusa. Frammentazione e inefficienza dei bandi minori: Per le microimprese escluse dalla ZLS, le uniche fonti alternative di finanza agevolata restano i bandi della Camera di Commercio o le misure ordinarie del fondo europeo FEAMPA. Tuttavia, questi bandi offrono contributi di entità molto modesta a fronte di procedure burocratiche complesse, tempi lunghi di liquidazione e un’elevata dispersione a pioggia delle risorse disponibili. Esclusioni territoriali della Carta degli aiuti regionali: Alcuni territori insulari dell’Arcipelago Toscano strettamente integrati con il porto di Livorno (ad esempio nell’Isola d’Elba) beneficiano delle sole semplificazioni amministrative della ZLS ma risultano esclusi dal credito d’imposta sugli investimenti, penalizzando la modernizzazione delle flotte di cabotaggio e delle infrastrutture nautiche insulari.
4 Barriere di accesso ai debt capital markets e alla finanza sostenibile
Gli strumenti di finanza alternativa — quali minibond di filiera, basket bond ed emissioni di blue bond ancorate a criteri ESG (Environmental, Social, Governance) — registrano un tasso di adozione trascurabile tra le aziende marittime di Livorno: per costi fissi e complessità di emissione: l’emissione di minibond richiede advisor finanziari, agenzie di rating e piattaforme di collocamento con costi fissi insostenibili per le imprese con fatturato inferiore ai 15-20 milioni di euro. Deficit di contabilità e rendicontazione di sostenibilità: Le direttive europee sulla rendicontazione societaria di sostenibilità (CSRD) e la Tassonomia Verde UE richiedono alle imprese standard di audit complessi. Le MPMI locali, pur adottando sovente pratiche artigianali a basso impatto o partecipando a progetti di economia circolare, non dispongono delle strutture contabili necessarie per certificare tali processi. Di conseguenza, le aziende non possono accedere ai prestiti agevolati legati a target di sostenibilità (Sustainability-Linked Loans) né alle linee di co-finanziamento e garanzia messe a disposizione dalla Banca Europea per gli Investimenti (BEI)
Nel caso in cui le carenze finanziarie non vengano corrette attraverso serie innovazioni (mantenimento del credit crunch per le PMI, assenza persistente di fondi Blue Tech territoriali, mancata revisione della soglia minima ZLS e incapacità di accedere alla finanza sostenibile), l’ecosistema della Blue Economy di Livorno andrà incontro a una profonda alterazione strutturale. Questo scenario di stress prefigura un distretto a “due velocità”, caratterizzato da una polarizzazione industriale asimmetrica e dal progressivo impoverimento della catena del valore locale.
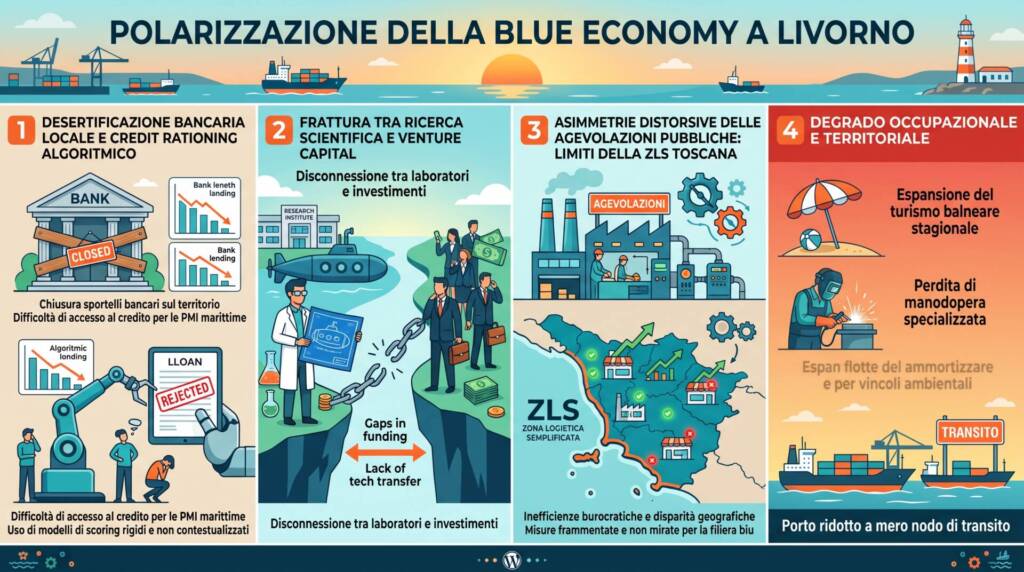
La realizzazione delle grandi opere fisiche — come la Darsena Europa — dovrebbe proseguire comunque, poiché sostenuta da fondi pubblici statali, prestiti agevolati BEI o bilanci di multinazionali. Tuttavia, in assenza di finanza accessibile per la filiera territoriale, si assisterà a una separazione netta tra i grandi terminalisti internazionali e il tessuto delle MPMI livornesi: i grandi gruppi dello shipping e i terminalisti operanti sulla Darsena Europa richiederanno standard operativi, tempi di resa ed efficienza informatica allineati ai vertici mondiali. Le imprese locali di movimentazione terrestre, magazzinaggio e servizi ausiliari, impossibilitate a finanziare flotte di mezzi a basse emissioni e sistemi doganali integrati in 5G, non riusciranno a qualificarsi come partner primari. Il porto di Livorno si trasformerà gradualmente in un’infrastruttura di mero transito (“enclave logistica”): i flussi di merci si candidano a transitare direttamente dalla banchina ai corridoi ferroviari verso i mercati continentali (grazie allo scavalco ferroviario e all’Interporto Vespucci), trattenendo sul territorio livornese una quota marginale di valore aggiunto economico.
Il comparto dei megayacht (trainato da marchi come Benetti e Lusben) manterrà il proprio posizionamento internazionale grazie a portafogli ordini pluriennali e clienti globali ad alta capacità di spesa. Tuttavia, l’indotto di subfornitura livornese rischia di subire una drastica erosione: le piccole officine di carpenteria navale, tubisteria, impiantistica idraulica e mobilieri di bordo a conduzione familiare rischiano di non avere i mezzi finanziari per rinnovare il parco macchine, acquistare sistemi di taglio laser o finanziare percorsi formativi avanzati per attrarre nuove leve. Incapaci di competere su scala e precisione tecnologica con i fornitori del Nord Italia (Genova, La Spezia, distretto lombardo) o esteri, le officine livornesi rischiano di venire progressivamente escluse dalle catene di fornitura dei cantieri maggiori. Nel giro di pochi anni gran parte delle storiche ditte artigiane labroniche rischia di essere costretta alla chiusura per cessazione di attività o alla cessione a grandi gruppi manifatturieri extra-regionali, trasformando la manodopera locale da tessuto imprenditoriale autonomo a lavoro dipendente esecutivo e subappaltato.
Se da un lato il cold ironing finanziato dal PNRR elettrificherà gli ormeggi commerciali di traghetti e navi da crociera, dall’altro l’assenza di finanziamenti dedicati colpirà duramente gli armatori locali minori. Flotta della pesca: Con pescherecci che hanno spesso un’età media superiore a 25-30 anni, l’azzeramento della capacità di indebitamento bancario e l’inaccessibilità dei crediti ZLS impediranno il repowering ibrido dei motori o l’adozione di carburanti sostenibili . Di fronte all’inasprimento delle regolamentazioni ambientali comunitarie sugli scarichi e sui consumi, molte barche da pesca usciranno dal mercato, accelerando il disarmo della flotta peschereccia di Livorno e riducendo il comparto a poche decine di unità artigianali marginali. Rimorchio, battellaggio e ormeggio: Le società locali di servizi tecnico-nautici dovranno sostenere costi proibitivi per elettrificare o convertire i propri mezzi di servizio senza strumenti di leasing marittimo agevolato, finendo per registrare un deterioramento dei margini operativi.
La contraddizione tra centri di ricerca avanzati e assenza di capitali di rischio produrrà un effetto strutturale sul fronte dell’innovazione. I laboratori dello Scoglio della Regina e dell’Università di Pisa continueranno a produrre brevetti nella robotica marina, nei veicoli autonomi subacquei e nelle telecomunicazioni satellitari. Tuttavia, i ricercatori e i neolaureati rischiano di non trovare investitori locali per fondare startup a Livorno. I programmi di accelerazione e i fondi VC esterni acquisiranno la proprietà intellettuale sviluppata sul territorio, inducendo i ricercatori a trasferire le attività a Milano, in Francia, in Olanda o nel Nord Europa. Livorno continuerà così a sostenere i costi di formazione e ricerca pubblica senza catturare i ritorni economici, fiscali e occupazionali della commercializzazione di tali tecnologie.
La mancata crescita degli investimenti nel comparto manifatturiero e logistico rischia di provocare un’alterazione della distribuzione del lavoro provinciale. Il comparto della logistica portuale industriale, pur mantenendo un’alta produttività oraria per singolo addetto (attualmente oltre 151.000 euro di valore aggiunto per occupato), rischia di ridurre l’assorbimento occupazionale complessivo a causa dell’adozione di automazioni banchina-retroporto controllate da grandi operatori esterni. La forza lavoro espulsa dalla manifatturiera navale artigianale e dalle attività marittime primarie, di conseguenza, rischia di riversarsi quasi interamente sul comparto del turismo costiero, dell’alloggio e della somministrazione. Poiché il turismo costiero e balneare presenta una produttività media di appena 50.800 euro per addetto ed è caratterizzato da forti sbalzi stagionali, l’intera provincia di Livorno rischia di assistere a una compressione del reddito medio pro capite, a un aumento dell’instabilità contrattuale e alla dispersione del capitale umano tecnico qualificato.
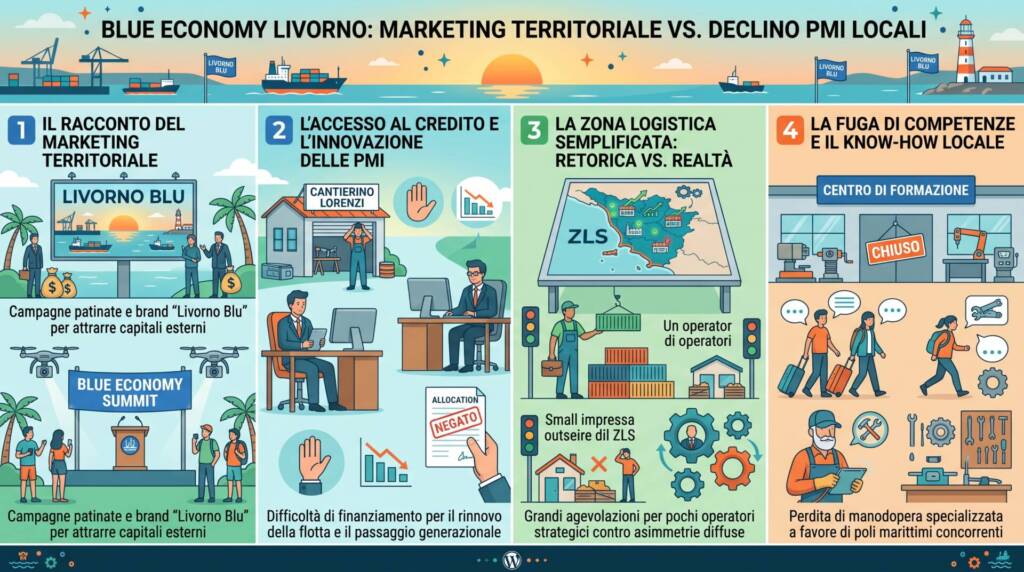
Se le carenze finanziarie non verranno corrette attraverso interventi correttivi mirati, il destino della Blue Economy di Livorno nei prossimi dieci anni non sarà un declino dei volumi fisici complessivi, bensì un processo di svuotamento economico locale. Se il porto vedrà completate le sue grandi infrastrutture foranee e ferroviarie, il valore aggiunto industriale, tecnologico e occupazionale generato da queste opere rischia di essere drenato al di fuori del territorio: i dividendi e i margini operativi della grande logistica rischiano di fluire verso le sedi estere o metropolitane dei vettori globali. L’eccellenza dei cantieri navali rischia di dipendere da catene di subfornitura insediate altrove. I brevetti della ricerca oceanica e robotica rischiano di essere capitalizzati in altri distretti. La cittadinanza livornese si avvia così a sopportare l’impatto urbanistico e ambientale delle infrastrutture, ritrovandosi confinata prevalentemente in un’economia dell’ospitalità stagionale a basso valore aggiunto.
Per scongiurare questo scenario, risulterebbe indispensabile intervenire sull’architettura finanziaria mediante politiche e strumenti dedicati: un obiettivo estremamente difficile per questa classe dirigente locale ma anche per chi immagina di sostituirla
per Codice Rosso, nlp